Bạn đang nghĩ đến tình huống nào sẽ sử dụng Bitcoin?
Giả sử gần đây bạn thường thấy tin tức “Bitcoin lại tăng giá”, “ai đó đã làm giàu từ Bitcoin”, chắc hẳn bạn sẽ thắc mắc: Rốt cuộc Bitcoin thực sự có tác dụng gì? Nó chỉ là công cụ đầu tư, hay là phương tiện chuyển tiền nhanh, hay thực sự có thể mua pizza hay cà phê như trong phim?
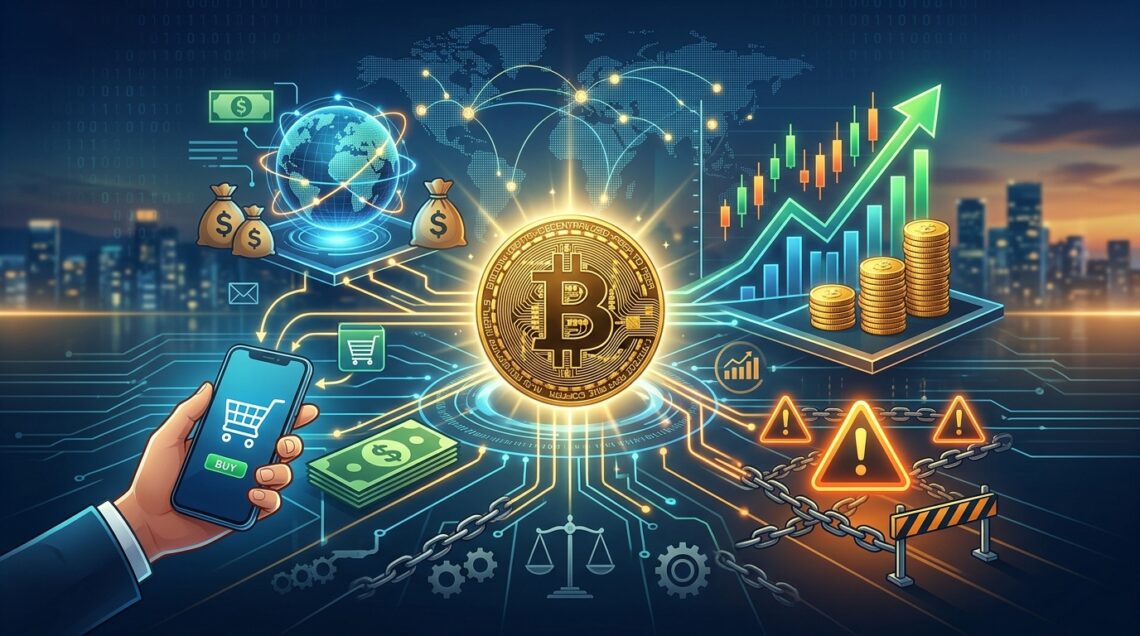
Thực tế, bạn có thể xem Bitcoin như “vàng mạng”, một số người sử dụng nó để thử vận may trong đầu tư, trong khi người khác lại thực sự coi nó như một công cụ để chuyển tiền quốc tế, phòng ngừa rủi ro hay thậm chí là thanh toán nhỏ hàng ngày. Tuy nhiên, mỗi một mục đích đều có những rủi ro, điều kiện và hạn chế khác nhau. Dưới đây là những tình huống sử dụng để giúp bạn xác định “Bitcoin có hữu ích với tôi không”.
Tình huống 1: Cần chuyển tiền quốc tế nhưng phí ngân hàng cao
Khi có người thân ở nước ngoài, hầu hết mọi người đều phải chịu đựng phí cao, quy trình phức tạp và thiệt hại do tỷ giá khi gửi tiền về nhà. Bitcoin rất giỏi trong việc chuyển khoản không biên giới, chỉ cần cả hai bên có địa chỉ ví và kết nối internet, việc chuyển khoản có thể thực hiện mà không bị giới hạn bởi biên giới hay giờ làm việc của ngân hàng.
- Phù hợp với ai? Những người làm tự do, sinh viên ở nước ngoài, hay gia đình có thành viên sống ở nước ngoài, đặc biệt là khi dịch vụ tài chính tại địa phương chưa phát triển.
- Hạn chế: Bên nhận cần phải hiểu cách sử dụng ví điện tử, cũng cần cân nhắc khả năng chuyển đổi Bitcoin sang tiền tệ địa phương. Phí giao dịch có thể khác nhau tùy vào số lượng người dùng, nếu mạng bị tắc nghẽn, phí sẽ tăng.
- Cách thay thế: Dịch vụ chuyển tiền truyền thống, chuyển khoản qua PayPal, nhưng phí giao dịch và tốc độ xử lý thường không tốt bằng.
So sánh thực tiễn: Giống như gửi một tấm bưu thiếp điện tử mà mọi người trên thế giới đều có thể đọc, được ghi lại trên sổ cái công khai toàn cầu. Dù bạn đang ở Tokyo hay Rio de Janeiro, chỉ cần người nhận có internet là có thể nhận được, giúp tiết kiệm nhiều quy trình kiểm tra từ các cơ quan chính phủ.
Tình huống 2: Muốn tiết kiệm lâu dài hoặc đa dạng hóa loại tài sản
Khi chứng khoán, thị trường hoặc đồng tiền quốc gia dao động lớn, nhiều người bắt đầu tìm kiếm tài sản “chống lạm phát”. Bitcoin có sự khan hiếm (số lượng tối đa cố định là 21 triệu đồng), vì vậy nhiều người so sánh nó với “vàng số”.
- Phù hợp với ai? Những ai muốn đa dạng hóa tài sản, phòng ngừa sự mất giá của tiền tệ, hoặc tin vào tiềm năng của công nghệ tài chính mới.
- Hạn chế: Giá trị Bitcoin biến động cực lớn, một ngày có thể tăng giảm mạnh; nó không tạo ra lãi suất và không có sự đảm bảo từ chính phủ. Nếu tự quản lý ví, việc mất khóa riêng có thể dẫn đến việc không thể lấy lại tài sản.
- Cách thay thế: Vàng truyền thống, đô la Mỹ, ngoại tệ, chứng chỉ quỹ ETF hoặc trái phiếu.
Quan điểm của nhân vật: Là một biên tập viên blog tài sản, tôi quan sát thấy độc giả cảm thấy lo lắng về sự mất giá của đồng tiền hoặc giá nhà tăng cao, Bitcoin thực sự trở thành “bước đi đầu tiên để phòng ngừa” mà “người trẻ cũng có thể sở hữu”. Nhưng tôi luôn nhắc nhở, người mới tham gia tuyệt đối đừng dồn hết vốn!
Tình huống 3: Mua sắm trực tuyến hoặc thanh toán nhỏ trong đời sống thực
Về lý thuyết, Bitcoin là một hệ thống thanh toán ngang hàng, một số quốc gia và cửa hàng nhất định hỗ trợ thanh toán bằng Bitcoin. Một số nền tảng game trực tuyến, hãng hàng không và thậm chí quán cà phê đều nói “chúng tôi nhận Bitcoin”.
- Phù hợp với ai? Những người yêu công nghệ, thích xu hướng, và muốn thử nghiệm công cụ thanh toán mới.
- Hạn chế: Việc xác nhận thanh toán cần chờ đợi mạng blockchain xử lý, phí giao dịch đôi khi thậm chí còn cao hơn cả giá sản phẩm. Sử dụng mạng Lightning có thể giải quyết vấn đề thanh toán ngay lập tức, nhưng cần cài đặt thêm và có sự hỗ trợ từ cửa hàng.
- Cách thay thế: Các dịch vụ thanh toán di động địa phương, thẻ tín dụng, Apple Pay trực quan hơn.
So sánh mở rộng: So với việc quẹt thẻ trên một cửa hàng tiện lợi, việc thanh toán bằng Bitcoin hiện tại giống như mang theo một thanh vàng đến chợ để mua rau, mọi người có thể sẽ nhìn nhiều hơn, và việc nhận lại tiền thừa cũng như thanh toán không nhanh chóng như cách truyền thống.
Tình huống 4: Tự quản lý tài sản, nâng cao quyền riêng tư hoặc giảm thiểu rủi ro bị đóng băng tài sản xuyên biên giới
Khóa riêng của ví Bitcoin có thể được người dùng tự lưu giữ, không bị giới hạn bởi ngân hàng trung ương hay tổ chức tài chính nào. Điều này đặc biệt hấp dẫn với những khu vực có quyền sở hữu tài sản yếu, những người có công việc nhạy cảm, nghệ sĩ, hoặc nhà báo.
- Phù hợp với ai? Những người muốn tài sản của mình không bị đóng băng bởi một tổ chức hay quốc gia, và những ai cực kỳ quan trọng về quyền riêng tư.
- Hạn chế: Mất khóa riêng đồng nghĩa với việc mất tài sản; và các giao dịch Bitcoin đều được công khai vĩnh viễn, dù không trực tiếp liên quan đến tên, nhưng vẫn có thể bị phân tích và theo dõi sau này.
- Cách thay thế: Tài khoản ngân hàng nước ngoài, tiền mặt giấu tên, nhưng đều có quy định và giới hạn thực thể.
Ý kiến thực tế: Một kỹ sư mạng sống ở một quốc gia bị áp lực cao cho biết: “Tôi không tin tưởng ngân hàng, nhưng việc nhớ 12 từ tiếng Anh (cụm từ khôi phục ví) cũng rất áp lực. Nếu một ngày nào đó nhớ sai một từ, tôi sẽ trở thành một cái kho dữ liệu số không ai cứu được!”
Ai không phù hợp sử dụng Bitcoin?
Nếu bạn chỉ muốn một cách đơn giản, nhanh chóng và ít rủi ro để thanh toán hoặc rút tiền, như thẻ ghi nợ địa phương hay nền tảng thanh toán nhỏ đã đủ thỏa mãn nhu cầu, thì không cần phải thêm sự học tập và bảo quản cho Bitcoin. Hơn nữa, giá Bitcoin biến động mạnh, người lớn tuổi, trẻ em hoặc những ai muốn tài sản phát triển ổn định nên chú ý nhiều hơn.
- Phí giao dịch cao khi mua một cốc cà phê thì không đáng giá.
- Người cần bảo mật thông tin nhưng không hiểu công cụ bảo mật số thì dễ bị lừa đảo hơn.
- Bitcoin thường bị các nhóm lừa đảo lợi dụng; nếu kỹ năng thông tin của bạn không đủ, hãy hết sức cẩn thận!
Liệu Bitcoin có thể thay đổi cuộc sống trong tương lai?
Các mục đích và giới hạn của Bitcoin giống như một con dao hai lưỡi: nó làm cho mạng lưới tiền tệ trở nên cởi mở hơn, nhưng đồng thời người dùng cũng phải gánh chịu rủi ro về giá cả, công nghệ và quy định liên quan. Khi quy định toàn cầu được điều chỉnh và công nghệ phát triển, thanh toán nhỏ và công cụ tài chính đa dạng sẽ trở nên phổ biến hơn. Tuy nhiên, giống như khi điện thoại được phát minh, không ai nghĩ nó lại có thể trở thành công cụ hỗ trợ chụp ảnh, thanh toán và định vị; tương lai của Bitcoin cũng có thể có nhiều ứng dụng mới mà chúng ta hiện tại vẫn chưa hình dung ra được.
Kết luận: Bitcoin là một công cụ, không phải là giải pháp hoàn hảo. Hãy tự hỏi “Tôi cần giải pháp gì nhất?” xác định mục đích và sau đó quyết định cách nào là hợp lý và phù hợp. Mọi người từ chuyên gia thông tin, bà nội trợ đến sinh viên mới đều có thể lựa chọn công nghệ tài chính phù hợp với nhu cầu của mình, không cần mù quáng tôn sùng, cũng không cần phủ nhận những khả năng mới.
Nếu bạn muốn thực sự hiểu Bitcoin và trải nghiệm nền tảng tài sản số, hãy bắt đầu từ đây:
Muốn tìm hiểu thêm về các công cụ AI, kiến thức công nghệ mới hoặc những diễn biến tài chính đáng chú ý? Đọc thêm tại: Bitcoin có thể làm gì? Phân tích ứng dụng đa dạng và đánh giá tình huống sử dụng thực tế
Không chỉ giúp nâng cao hiệu suất, sự kết hợp giữa AI và Web3 còn là một xu hướng đáng chú ý trong tương lai. Nếu bạn muốn đón đầu làn sóng công nghệ tiếp theo, hãy tìm hiểu thêm tại OKX — một trong ba sàn giao dịch tiền mã hóa lớn nhất thế giới: 賺幣持幣生幣, 賺取收益簡單賺幣穩定幣生息寶