Phân tích tình huống quyết định lãi suất tháng Chín của Cục Dự trữ Liên bang: Tại sao thị trường hiện nay giống như đang ném đồng xu?
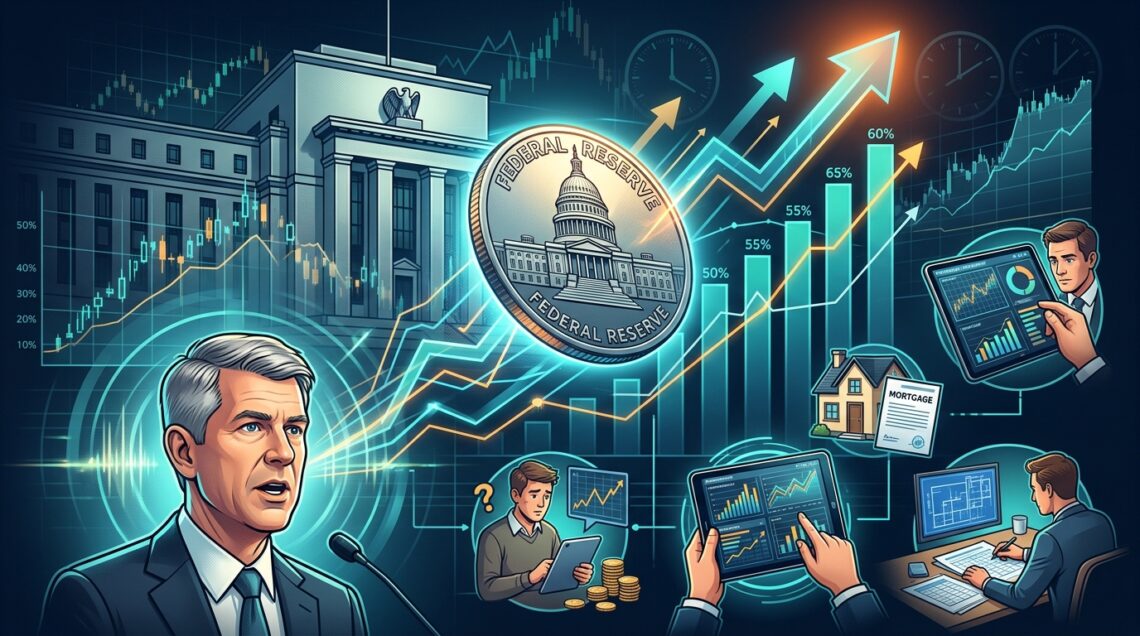
Gần đây, quyết định lãi suất tháng Chín của Cục Dự trữ Liên bang (Fed) nhận được sự quan tâm lớn từ phía thị trường. Ban đầu, thị trường kỳ vọng sẽ tạm dừng việc tăng lãi suất, nhưng với phát biểu của cựu thành viên Ủy ban Thị trường Mở Liên bang (Kevin Warsh) tại hội nghị Jackson Hole về sự không hài lòng đối với xu hướng lạm phát, xác suất tăng lãi suất đã tăng rõ rệt, khiến thị trường gần như coi việc này như một ván cược ném đồng xu. Biến động xác suất này sẽ ảnh hưởng đến các nhà đầu tư, người tiêu dùng và doanh nghiệp như thế nào? Và nên căn cứ vào tình huống cụ thể của mình để xác định chiến lược hành động ra sao? Bài viết này sẽ hướng dẫn bạn đọc từ mọi đối tượng làm rõ những vấn đề này.
Tình huống cho nhà đầu tư cá nhân: Biến động ngắn hạn và thử thách niềm tin
Hãy tưởng tượng bạn là một người bạn mới tham gia vào việc đầu tư và đang cân nhắc có nên tăng cường đầu tư vào cổ phiếu hoặc trái phiếu Mỹ trước tháng Chín hay không. Khi thấy tin tức “quyết định lãi suất trở thành ném đồng xu”, bạn có thể đang phân vân: “Nếu Cục Dự trữ Liên bang tăng lãi suất, cổ phiếu có giảm không? Giờ vào thị trường có quá mạo hiểm không?” Ở đây, bạn có thể dùng ví dụ về việc trúng thưởng khi mua đồ uống: trạng thái của bạn đang cầm trong tay một vé số luôn có sự thay đổi, và những giải thưởng bạn có thể nhận được (ở đây là xu hướng chính sách tiền tệ) cũng có thể thay đổi rất nhanh chóng.
Thực tế, chỉ cần bạn duy trì nguyên tắc phân bổ tài sản cơ bản, đừng để các thông tin tức thời khiến bạn lập tức điều chỉnh chiến lược của mình, như việc đầu tư theo từng đợt hoặc cân bằng phân bổ tài sản để giảm thiểu ảnh hưởng từ các sự kiện ngắn hạn; nhà đầu tư giao dịch ngắn hạn cũng cần chuẩn bị cho các cơ chế vào và ra, vì các quyết định chính sách bất ngờ sẽ làm tăng độ biến động của thị trường.
Tình huống cho nhóm vay mua nhà: Áp lực lãi suất và yếu tố thời gian
Quyết định của Cục Dự trữ Liên bang có ảnh hưởng trực tiếp nhất đến các nhóm vay. Ví dụ, nếu bạn ở Đài Loan hoặc Hồng Kông và thường xuyên quan tâm đến thông tin thị trường nhà ở Mỹ, việc tăng lãi suất nếu có thể sẽ khiến bạn chú ý. Ví dụ: Nếu bạn đang có kế hoạch mua nhà hoặc tái tài trợ, sự gia tăng lãi suất từ Cục Dự trữ Liên bang không chỉ làm tăng chi phí vay mua nhà tính bằng đô la Mỹ mà còn khiến một số thị trường tài chính châu Á thắt chặt tín dụng. Lúc này bạn có thể cân nhắc:
- Chốt lãi suất thấp cho tái tài trợ sớm (nếu hợp đồng vay cho phép)
- Đánh giá khả năng chi trả lãi suất cao hơn và dự trữ ngân sách linh hoạt
- Theo dõi chính sách kết nối của các ngân hàng địa phương, đôi khi không trực tiếp đồng bộ với các động thái từ Mỹ
Nếu thời gian không gấp, bạn cũng có thể cân nhắc chờ đợi vài tuần cho đến khi chính sách rõ ràng hơn trước khi quyết định.
Nhà đầu tư chuyên nghiệp và hoạt động của các tổ chức: Quản lý rủi ro và nhu cầu phòng ngừa gia tăng
Từ quan điểm của các tổ chức và nhà quản lý tài sản (theo quan sát của OKX), sự không chắc chắn trong quyết định tăng hay không sẽ phản ánh trực tiếp vào giá của hợp đồng tương lai lãi suất, quyền chọn và công cụ phòng ngừa. Các hoạt động này phải tính đến khả năng “tăng lãi suất bất ngờ” trong đánh giá rủi ro, đặc biệt là đối với quỹ định lượng hoặc quỹ phòng hộ.
Tình huống suy nghĩ: Giả sử bạn là một người quản lý quỹ, khi thị trường “sẽ thắng hoặc sẽ thua”, mô hình của bạn sẽ cần điều chỉnh nhanh chóng vị thế hàng hóa và phái sinh nhằm tránh rơi vào bẫy của sự thay đổi chính sách lãi suất. Lúc này bạn có thể xem xét:
- Giảm thiểu rủi ro theo một chiều hướng cụ thể và tăng cường nắm giữ tiền mặt
- Sử dụng các cơ hội chênh lệch giữa các thị trường, hoặc đầu tư vào vàng, tài sản crypto để phòng ngừa rủi ro
- Theo dõi sự thay đổi của thị trường trái phiếu một cách sát sao, cố gắng nắm bắt tín hiệu chuyển hướng lãi suất sớm
OKX cho rằng, dù quyết định tăng lãi suất hay không, việc duy trì kỷ luật trong quản lý rủi ro và nhiều nguồn cung thanh khoản đa dạng mới là nền tảng quản lý tài sản chuyên nghiệp.
Người tiêu dùng thông thường và chủ doanh nghiệp: Thách thức trong ngân sách và quản lý
Tin tức tăng lãi suất có thể làm tăng chi phí tín dụng mà người tiêu dùng phải chịu. Hãy xem một ví dụ trong cuộc sống: nếu bạn đang lên kế hoạch cho một khoản mua sắm lớn (chẳng hạn như xe hơi, nội thất) nhưng phải trả góp, thì việc tăng lãi suất có thể khiến tổng chi phí lãi của bạn gia tăng. Lúc này, bạn cần suy nghĩ:
- Có thể tìm cách đạt được thỏa thuận trả góp lãi suất thấp trước, khóa chi phí cho việc chi tiêu của bạn
- Nếu dòng tiền hạn chế, có thể hoãn lại các chi tiêu không cần thiết, giảm áp lực tài chính ngắn hạn
Các chủ doanh nghiệp sẽ phải đối mặt với những quyết định phức tạp hơn. Nếu bạn muốn đầu tư vào nhà xưởng hoặc thiết bị, thì sự không chắc chắn của lãi suất ngắn hạn sẽ làm kỳ vọng về lợi nhuận đầu tư trở nên khó khăn hơn. “Nếu tăng lãi suất, chi phí vay sẽ cao hơn, liệu tôi có nên vay vào lúc này không?” là mối lo lắng thật sự của nhiều chủ doanh nghiệp nhỏ. Họ thường sẽ nâng cao mức cảnh giác trong vòng quay vốn, thậm chí giảm tồn kho hoặc mở rộng quy mô.
Quan điểm chuyên gia OKX: Đánh giá và chiến lược thay thế trong thời đại bất định
Quan sát từ OKX: Cảnh “ném đồng xu lãi suất” của thị trường chưa bao giờ là vấn đề có thể giải quyết bằng một câu trả lời duy nhất. Lúc này, cá nhân và tổ chức có thể áp dụng các chiến lược đa dạng:
- Phân bổ tài sản đa dạng, giảm thiểu tỷ lệ nhạy cảm với lãi suất cụ thể
- Khéo léo sử dụng tài sản kỹ thuật số (như stablecoin, sản phẩm DeFi của tiền điện tử) để điều chỉnh quỹ tiền mặt một cách linh hoạt
- Tiếp tục học hỏi về biến động thị trường toàn cầu và giữ sự linh hoạt
Nhiều nhà đầu tư thường nghĩ: “Tôi sẽ quyết định sau khi họ quyết định.” Nhưng việc nắm bắt thông tin và hành động linh hoạt sẽ tốt hơn nhiều so với việc chờ đợi thị trường cho bạn câu trả lời.
Lưu ý: Tình trạng không chắc chắn của thị trường không phải là điều xấu, mà cũng là cơ hội để bạn xem xét lại chiến lược tài chính cá nhân, học hỏi về quản lý rủi ro.
Kết luận: Thực hiện các quyết định phù hợp nhất dựa trên tình hình cá nhân
Dù bạn là nhà đầu tư mới, người vay mua nhà, chuyên gia điều hành quỹ hay chủ doanh nghiệp, khi quyết định lãi suất của Cục Dự trữ Liên bang không còn lời giải chuẩn mực, điều quan trọng là bạn cần căn cứ vào nhu cầu, thời gian, khả năng chịu rủi ro và kế hoạch tài chính của bản thân để thực hiện những điều chỉnh phù hợp nhất với tình huống của mình. Bạn nên định kỳ xem xét kế hoạch tài chính và tiêu dùng cá nhân, nếu cần thiết hãy tham khảo ý kiến chuyên gia, cũng có thể tham khảo thêm phân tích thị trường và công cụ quản lý tài sản từ OKX nhằm nâng cao khả năng chống chịu rủi ro.
Tham khảo thêm: Ghi danh ngay tại OKX để nắm bắt xu hướng kinh tế toàn cầu
Muốn tìm hiểu thêm về các công cụ AI, kiến thức công nghệ mới hoặc những diễn biến tài chính đáng chú ý? Đọc thêm tại: Khả năng tăng lãi suất của Cục Dự trữ Liên bang trong tháng Chín giảm: Sau khi dữ liệu việc làm tháng Bảy không như mong đợi, việc tăng lãi suất có ảnh hưởng gì đến bạn và tôi?
Không chỉ giúp nâng cao hiệu suất, sự kết hợp giữa AI và Web3 còn là một xu hướng đáng chú ý trong tương lai. Nếu bạn muốn đón đầu làn sóng công nghệ tiếp theo, hãy tìm hiểu thêm tại OKX — một trong ba sàn giao dịch tiền mã hóa lớn nhất thế giới: 星球首頁熱門話題暢所欲言,觀點碰撞發現交易靈感